Erfasste Arbeit wird bezahlte Arbeit
Nicht erfasste Stunden sind das teuerste Problem einer Kanzlei – teurer als jede Software. Juracta macht die Erfassung beiläufig und die Rechnung formal sauber.
Leistungserfassung ohne Reibung
Zeithonorar, Pauschalen und Auslagen werden je Akte erfasst – mit Datum, Beschreibung, Menge und Satz. Der Timer läuft direkt in der Akte mit: starten, arbeiten, übernehmen.
- Timer je Akte – läuft nach einem Browser-Neustart weiter, Übernahme ins Erfassungsformular per Klick
- Beträge rechnet der Server: Menge × Satz. Was der Browser schickt, wird verworfen
- Abgerechnete Leistungen sind gesperrt – dieselbe Stunde kann nicht zweimal auf eine Rechnung geraten
Rechnungen, die einer Prüfung standhalten
Aus den offenen Leistungen einer Akte entsteht die Rechnung nach § 14 UStG: lückenlose Rechnungsnummer je Kanzlei, eingefrorene Positionen, Steuer-Aufschlüsselung je Satz – Auslagen und durchlaufende Posten werden nicht fälschlich mit 19 % versteuert. Storniert wird GoBD-konform per Gegen-Dokument mit eigener Nummer; gebuchte Rechnungen werden nie verändert.
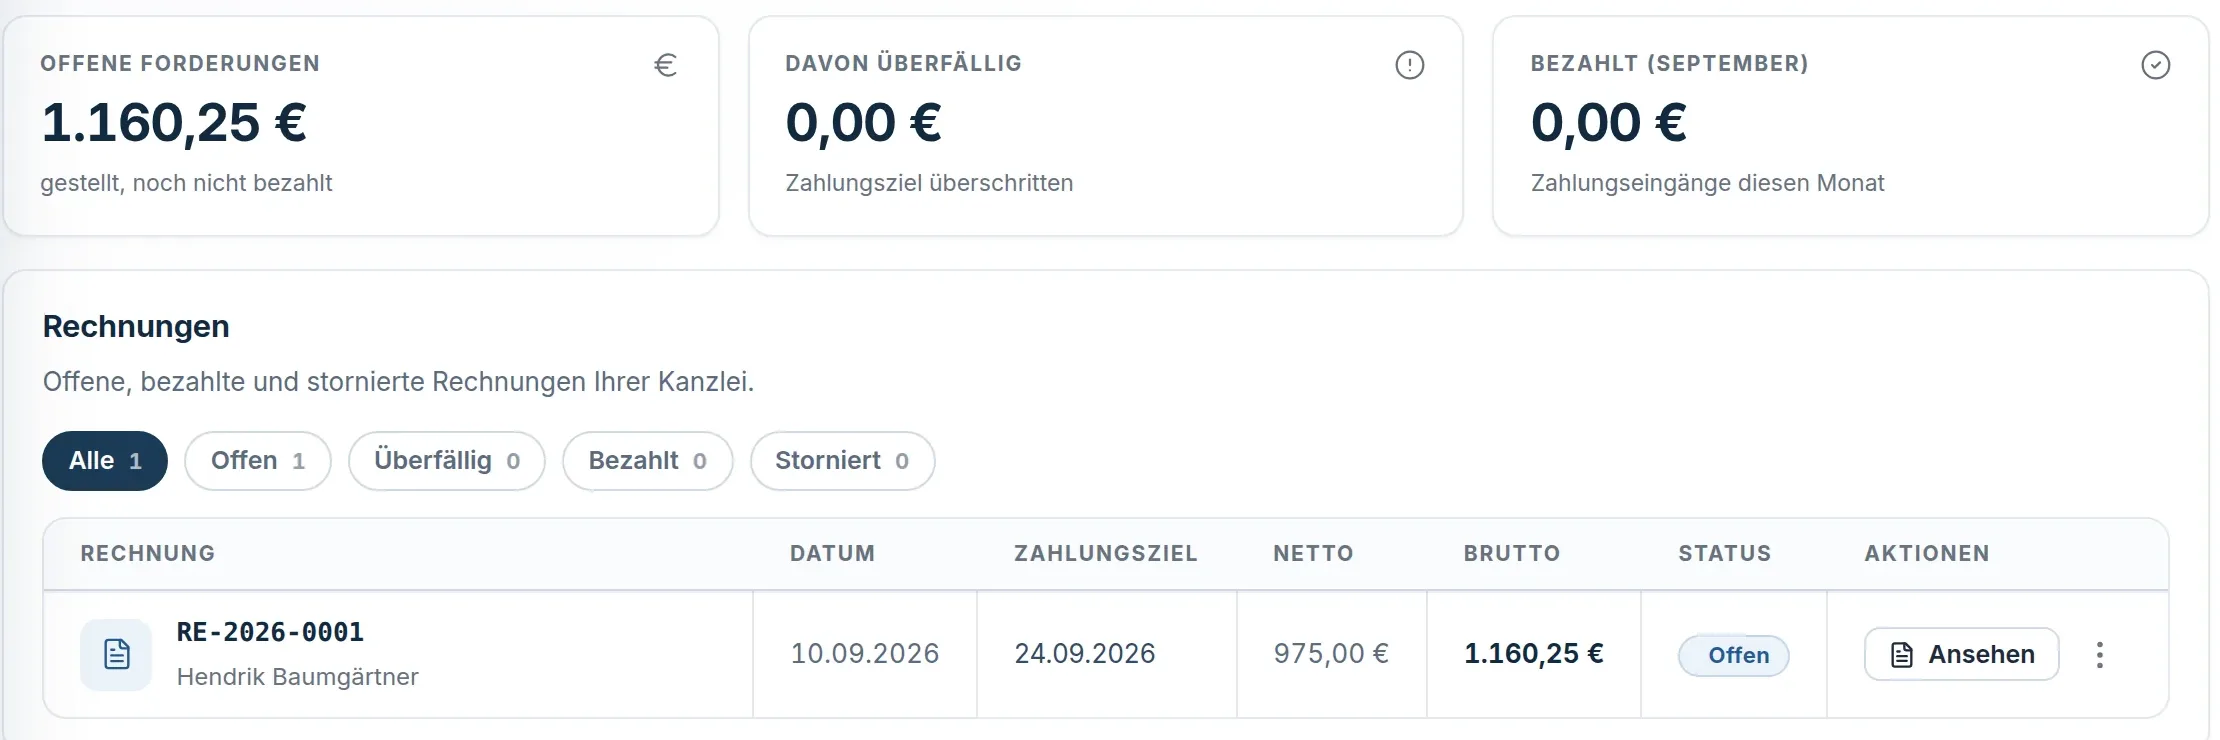
Offene Posten im Blick, Formalien im Griff
- Mahnwesen
- Überfällige Rechnungen stehen sichtbar in der Übersicht; die Mahnung geht über Ihre Kanzlei-E-Mail heraus – erst nach Fälligkeit, mit eigenem Verlauf je Rechnung.
- Storno als Gegen-Dokument § 147 AO
- Eine gebuchte Rechnung wird nie verändert und nie gelöscht. Der Storno ist ein eigenes Dokument mit eigener Nummer aus demselben Kreis und negierten Beträgen. Danach stellen Sie neu.
- Steuer je Position, nicht je Rechnung § 14 UStG
- Auslagen und durchlaufende Posten werden nicht fälschlich mit 19 % versteuert. Gerundet wird je Steuersatz-Gruppe, nicht je Zeile – sonst weicht die Summe um Cent ab.
- Sonderfälle eingebaut § 19 UStG
- Kleinunternehmerregelung, steuerfreie Positionen mit benanntem Grund, abweichende Sätze je Position, Leistungszeitraum auf dem Beleg.
- Reporting & Kanzleisteuerung
- Umsatz nach Monat, Rechtsgebiet und Bearbeiter, Auslastung aus echten Zeit-Stunden, Warnsignale wie alte unabgerechnete Leistungen – als Übersicht und als CSV für die Steuerkanzlei.
- Getrennte Berechtigungen
- Erfassen und auswerten sind zwei Rechte. Wer Leistungen einträgt, sieht deshalb nicht automatisch den Kanzleiumsatz.
Abrechnung – kurz beantwortet
Rechnet Juracta nach RVG ab?
Juracta bildet Zeithonorar, Pauschalen und Auslagen ab – das deckt Vergütungsvereinbarungen ab, die in der Beratungspraxis den Großteil ausmachen. Ein RVG-Vergütungsrechner steht auf der Roadmap; RVG-Beträge lassen sich bis dahin als Pauschale erfassen.
Kann meine Steuerkanzlei mit den Daten arbeiten?
Rechnungen und Auswertungen lassen sich als CSV und druckfähiges PDF exportieren. Eine direkte DATEV-Schnittstelle ist geplant – wir sagen ehrlich dazu, was heute geht und was nicht.
Was passiert bei einer fehlerhaften Rechnung?
Sie stornieren – und Juracta erzeugt ein Gegen-Dokument mit eigener fortlaufender Nummer, das die Originalrechnung neutralisiert. Das Original bleibt unverändert erhalten, wie es § 147 AO und die GoBD verlangen. Danach stellen Sie neu.
Sehen alle Mitarbeitenden die Umsätze?
Nein. Abrechnung und Reporting sind eigene Berechtigungsbereiche. Wer erfassen darf, darf noch lange nicht auswerten – das steuern Sie in der Rechteverwaltung.
Starten Sie den Timer.
Die erste Rechnung ist zwei Klicks entfernt.
Kanzleiname und E-Mail – den Rest richten wir mit Ihnen ein.